BYD planea 4 fábricas en Europa para evitar aranceles UE
BYD no se conforma con ser el mayor fabricante de vehículos eléctricos del mundo. Ahora quiere conquistar Europa desde dentro, y su estrategia es tan ambiciosa como inteligente: cuatro fábricas repartidas por el continente para esquivar los aranceles de la UE y atacar directamente a Tesla y Volkswagen en su propio terreno.
La estrategia de las cuatro plantas: Hungary, Turquía y dos más por confirmar
Según fuentes internas de BYD, la compañía china ya tiene confirmadas dos ubicaciones y negocia otras dos. La primera planta, en Szeged (Hungría), arrancará producción en 2025 con una capacidad inicial de 150.000 vehículos anuales. La segunda, en Turquía, se enfocará tanto en turismos como en autobuses eléctricos.
Las otras dos ubicaciones siguen siendo un secreto bien guardado, aunque todo apunta a que BYD busca países con costes laborales competitivos y buenas conexiones logísticas. Polonia, República Checa y España suenan como candidatos naturales.
Esta distribución geográfica no es casual. BYD pretende cubrir todos los segmentos del mercado europeo: desde los países del este con mayor sensibilidad al precio, hasta los mercados premium de Alemania y Francia.
Aranceles del 17,4%: el catalizador de la expansión europea
Los aranceles provisionales de la UE sobre vehículos eléctricos chinos han sido el detonante definitivo. BYD se enfrenta a una tasa del 17,4%, que se suma al arancel general del 10%. Un 27,4% total que hace inviable competir en precio desde China.
Wang Chuanfu, CEO de BYD, fue claro en la última presentación de resultados: «Europa es nuestro mercado prioritario fuera de China. Los aranceles no nos van a detener, van a acelerar nuestra presencia local».
La cifra habla por sí sola: BYD vendió 16.000 vehículos en Europa en 2023, pero su objetivo para 2027 es alcanzar las 400.000 unidades anuales. Sin producción local, sería imposible.
Blade Battery: el as en la manga para dominar Europa
Más allá de los vehículos, BYD planea instalar plantas de baterías Blade Battery en al menos dos de estas fábricas. Esta tecnología LFP (litio-ferro-fosfato) es su gran ventaja competitiva: más segura, duradera y un 30% más barata de producir que las baterías NCM tradicionales.
La estrategia es doble: abastecer sus propios vehículos y convertirse en proveedor de otras marcas europeas. Stellantis ya ha mostrado interés, y rumores apuntan a negociaciones avanzadas con Renault.
Con una densidad energética de 140 Wh/kg y ciclos de vida superiores a 3.000 cargas, las Blade Battery podrían revolucionar el mercado europeo de baterías, dominado actualmente por proveedores asiáticos como CATL y LG Energy Solution.
El tablero europeo: ¿amenaza real para Tesla y Volkswagen?
Los números de BYD en China son apabullantes: 3,02 millones de vehículos vendidos en 2023, superando a Tesla globalmente. Pero Europa es un mercado diferente, con consumidores más exigentes en acabados y una competencia feroz.
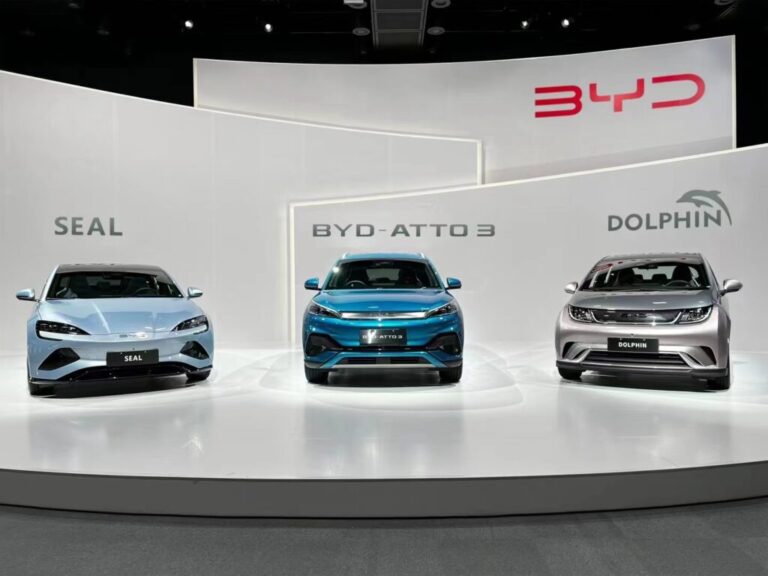
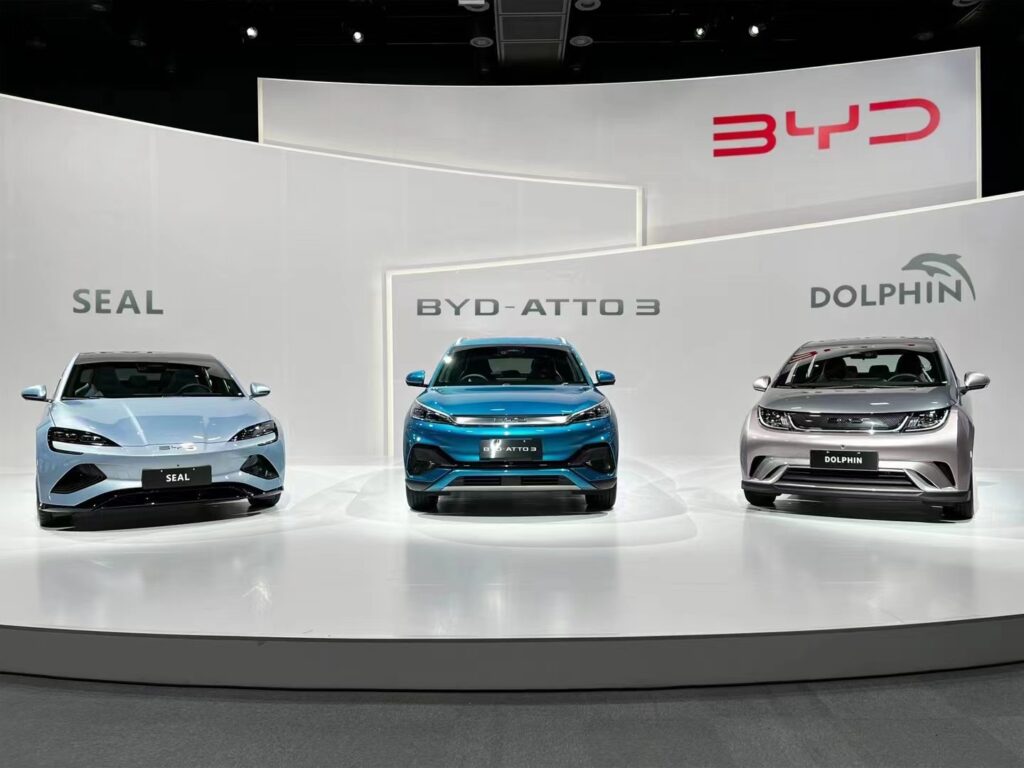
Tesla mantiene el liderazgo en el segmento premium con el Model Y, mientras Volkswagen domina el volumen con el ID.4 y ID.3. BYD apuesta por una estrategia de flanqueo: precios agresivos en el segmento medio (Dolphin desde 29.900€) y tecnología superior en autonomía.
El Seal, rival directo del Model 3, ya demuestra esta filosofía: 570 km de autonomía WLTP por 45.900€, frente a los 491 km y 50.990€ del Tesla. Con producción local, BYD podría recortar otros 5.000€ del precio final.
La pregunta no es si BYD va a irrumpir en Europa, sino cuándo y con qué intensidad. Cuatro fábricas son muchas fábricas para un mercado que Tesla y Volkswagen creían controlado. La guerra de los eléctricos en Europa acaba de empezar, y BYD llega con artillería pesada.