CATL vs BYD: la batalla que decide el futuro del coche eléctrico
El futuro del coche eléctrico se está decidiendo en una batalla silenciosa pero feroz entre dos gigantes chinos: CATL y BYD. Los últimos datos del mercado chino de baterías revelan una realidad que debería preocupar a las marcas europeas: CATL mantiene su posición dominante con un 41,45% de cuota, pero BYD ha alcanzado ya el 20,98%, consolidándose como el segundo fabricante mundial de baterías para vehículos eléctricos.
CATL: el gigante que no quiere ceder terreno
Contemporary Amperex Technology (CATL) sigue siendo el rey indiscutible de las baterías para coches eléctricos. Con sede en Ningde, esta compañía suministra a prácticamente todas las grandes marcas automovilísticas del mundo, desde Tesla hasta BMW, pasando por Volkswagen y Mercedes-Benz.
Su dominio se basa en una estrategia de diversificación tecnológica sin precedentes. CATL no se limita a una sola química de batería: produce desde las populares LFP (litio-ferro-fosfato) hasta las más avanzadas NCM (níquel-cobalto-manganeso), adaptándose a las necesidades específicas de cada fabricante.
La compañía ha invertido más de 15.000 millones de euros en I+D durante los últimos cinco años, desarrollando tecnologías como las baterías Qilin, capaces de cargarse del 10% al 80% en apenas 10 minutos. Esta capacidad de innovación constante le permite mantener contratos multimillonarios con los principales OEM globales.
BYD: la integración vertical como arma secreta
Pero BYD no es un competidor cualquiera. Su ascenso meteórico hasta el 20,98% de cuota de mercado se debe a una estrategia radicalmente diferente: la integración vertical total. Mientras CATL depende de terceros para vender sus baterías, BYD las fabrica principalmente para sus propios vehículos eléctricos.
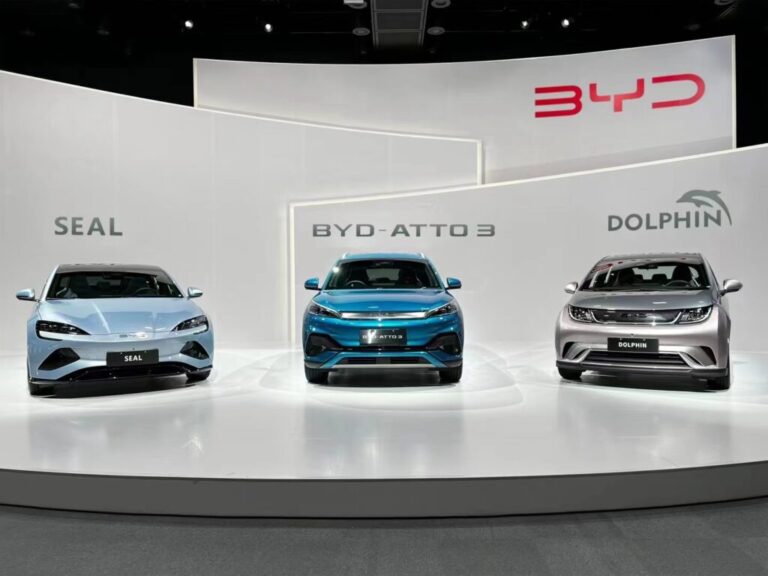
Esta estrategia le otorga ventajas únicas. BYD puede optimizar el diseño de batería y vehículo de forma conjunta, reducir costes eliminando intermediarios y, sobre todo, controlar toda la cadena de suministro. El resultado son coches eléctricos como el BYD Seal, que llega a España con precios que desafían a la competencia europea.
La tecnología Blade Battery de BYD, basada en química LFP, ha demostrado ser más segura y duradera que muchas alternativas. Con una densidad energética optimizada y capacidad para más de 3.000 ciclos de carga, estas baterías están redefiniendo los estándares de la industria.
El impacto en el mercado europeo: una amenaza real
Esta batalla entre gigantes chinos tiene consecuencias directas para Europa. Mientras fabricantes como Stellantis, Volkswagen o Renault dependen cada vez más de proveedores asiáticos, BYD está llegando directamente al mercado europeo con vehículos que integran su propia tecnología de baterías.
Los datos son elocuentes: en 2025, BYD vendió más de 3,6 millones de vehículos eléctricos e híbridos enchufables globalmente, superando a Tesla. Su expansión en Europa, con centros logísticos en Países Bajos y planes de fabricación local, representa un desafío existencial para los fabricantes tradicionales.
La ventaja competitiva de BYD no es solo tecnológica, sino también económica. Su capacidad para producir baterías a costes significativamente inferiores (se estima que un 20-30% menos que la competencia europea) le permite ofrecer vehículos eléctricos con ratios precio-prestaciones imbatibles.
La respuesta europea: ¿demasiado tarde?
Europa intenta reaccionar con iniciativas como la European Battery Alliance y proyectos de gigafactorías de empresas como Northvolt. Sin embargo, la realidad es que la dependencia de la tecnología china es ya estructural.
Incluso las gigafactorías europeas dependen en gran medida de tecnología y materias primas chinas. CATL está construyendo plantas en Alemania y Hungría, mientras que BYD evalúa ubicaciones para su primera gigafactoría europea.
La batalla entre CATL y BYD no es solo una competencia empresarial; es la lucha por definir quién controlará la tecnología que moverá el mundo en las próximas décadas. Y por ahora, esa batalla se está librando en territorio chino, con reglas chinas y con ventaja china.
Para los consumidores europeos, esta guerra tecnológica significa mejores baterías, precios más competitivos y una aceleración en la adopción del coche eléctrico. Pero para la industria automovilística europea, puede significar el fin de una era de dominio tecnológico que parecía eterna.