BYD fabrica en Szeged: 300.000 coches y el arancel del 17% fuera
BYD empezará a producir este año en su planta de Szeged (Hungría), la primera fábrica europea de turismos de la compañía, con una capacidad proyectada de 300.000 vehículos anuales, según el informe publicado el 26 de octubre por ET Manufacturing a partir de la información de The Korea Herald. El movimiento no es una inauguración industrial más: la marca que lidera Wang Chuanfu deja de exportar desde China para fabricar dentro de la UE y se libra del arancel compensatorio adicional del 17% que Bruselas aplica a sus eléctricos de importación. Es el paso que separa al exportador más agresivo del mercado europeo de un fabricante local con reglas de juego distintas.
📌 Lo más destacado hoy
- 300.000 vehículos al año: capacidad final de la planta de Szeged, primera base europea de turismos de BYD, con arranque de producción previsto para este año.
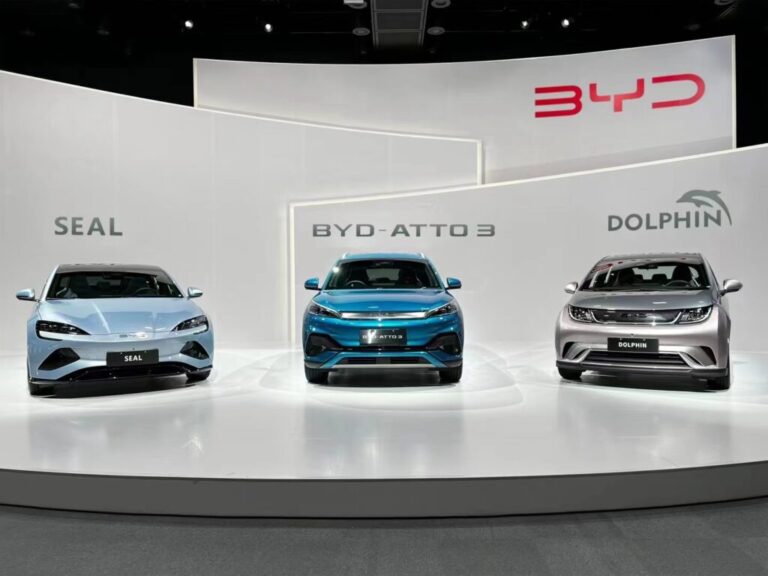
- Dolphin Surf y Atto 2: los compactos eléctricos que la compañía tiene previsto ensamblar en Hungría, según el informe del 26 de octubre.
- 17% de arancel adicional: el recargo que la UE impone a los eléctricos de BYD fabricados en China, sobre un derecho de importación base del 10%.
- 531.862 coches: ventas de las marcas chinas en Europa en el primer semestre de 2026, un 90,6% más interanual.
- Más de 40.000 empleados: el objetivo de plantilla europea de BYD para 2030 que anunció su vicepresidenta Stella Li el 13 de octubre.
Szeged deja de ser un proyecto y entra en el calendario
La factoría húngara, situada en el sur del país, se diseñó desde el principio con un techo de 300.000 unidades anuales, una cifra que la sitúa en la liga de las plantas medianas-grandes del continente. Según el informe difundido el 26 de octubre, BYD prepara el inicio de la producción para este mismo año y orientará la línea a modelos compactos eléctricos: el Dolphin Surf, su urbano de acceso, y el Atto 2, el SUV del segmento B con el que ataca el volumen puro y duro.
La elección de esos dos modelos no es casual. Son los que compiten frontalmente con la oferta europea más barata y los que más sufren el sobrecoste arancelario en cada unidad vendida. Fabricarlos en Hungría permite a BYD eliminar el recargo, recortar los costes logísticos del transporte desde China y estrechar la relación con proveedores locales, tres palancas que el propio informe señala como ventajas directas de la localización.
El arancel del 17%: la aritmética que recupera margen
Los eléctricos de batería fabricados en China soportan en la UE un derecho de importación estándar del 10%, al que se suman aranceles compensatorios que van del 7,8% al 35,3% según el fabricante. BYD afronta un recargo del 17%; Geely, del 18,8%; y SAIC Motor, dueña de MG, del 35,3%, de acuerdo con los datos recogidos por ET Manufacturing el 25 de octubre.
Producir dentro de la UE desactiva ese arancel compensatorio sobre las unidades ensambladas en Szeged. Traducido a la cuenta de resultados: cada Dolphin Surf o Atto 2 que salga de Hungría evita un sobrecoste de entrada que el comprador europeo acaba pagando o que la marca absorbe recortando su margen. Con volúmenes altos y precios de partida ajustados en el segmento de acceso, ese 17% es la diferencia entre competir y regalar dinero en cada entrega.
| Fabricante | Arancel adicional en la UE | Efecto de fabricar en Europa |
|---|---|---|
| BYD | 17% | Elimina el recargo en las unidades de Szeged |
| Geely | 18,8% | Localización en curso y alianzas industriales |
| SAIC Motor (MG) | 35,3% | Explora planta europea para reducir importaciones |
| Resto de fabricantes chinos | 7,8% – 35,3% | Depende del grado de cooperación con la investigación |
| Todos | +10% de derecho base | Se mantiene sobre el vehículo importado |
Volkswagen y Stellantis: el compacto eléctrico cambia de rival
El segmento B eléctrico es el campo de batalla donde Volkswagen y Stellantis se juegan el acceso a la clientela que aún no ha comprado un coche a batería. Hasta ahora, la competencia de BYD llegaba con aranceles encima y plazos de entrega marítimos; a partir del arranque de Szeged, llega con producción comunitaria, inventario más flexible y respuesta rápida a los cambios de mezcla de producto. El informe del 26 de octubre lo resume en una idea: la localización ofrece «una ventaja significativa» para navegar las restricciones comerciales de la UE.
El fabricante alemán y el grupo ítalo-franco-estadounidense mantienen su ofensiva en ese mismo tramo con modelos como el Renault 5 E-Tech —eléctrico del grupo galo— y el Citroën ë-C3, referencias del acceso a la movilidad cero emisiones en Europa. La diferencia es que BYD ya no llega desde fuera. La planta húngara le permite, además, homologar la producción dentro del marco regulatorio europeo y reforzar la relación con proveedores locales, un factor que pesa en los plazos de fabricación y en los costes de piezas.
Un año de retraso y 40.000 empleados como objetivo
El calendario real no es tan limpio como el anuncio. La vicepresidenta ejecutiva Stella Li confirmó el 13 de octubre en Bloomberg TV que la producción en masa arrancará en el cuarto trimestre, según recogió iLoveSzeged. Ese mismo medio precisa que el inicio fabril acumula ya un año de retraso sobre el plan original y que, hasta el verano de 2026, los trabajos seguían centrados en construir y equipar las instalaciones.
La misma intervención dejó otras cifras relevantes para medir la ambición europea del grupo: BYD quiere superar los 10.000 empleados en Europa a corto plazo y llegar a más de 40.000 en 2030, reclutando tanto a profesionales del sector como a trabajadores despedidos por otras compañías del automóvil. Li mencionó además el interés por levantar nuevas plantas en países como Francia y España, aunque sin decisión cerrada y con las inversiones todavía en fase de planificación.
La estela china: 531.862 coches y fábricas compartidas
Szeged no es un caso aislado, sino la cabeza visible de un desplazamiento colectivo. Las marcas chinas vendieron 531.862 vehículos en Europa en el primer semestre de 2026, un 90,6% más que en el mismo periodo del año anterior, según el informe difundido el 26 de octubre. Chery y Geely siguen la misma ruta de localización, y SAIC Motor —que comercializa bajo la marca MG— ha explorado planes para una instalación europea con el fin de reducir su dependencia de las importaciones.
El patrón se repite: aprovechar capacidad industrial infrautilizada y alianzas con fabricantes europeos que arrastran demanda floja, inversiones de electrificación caras y fábricas por debajo de su rendimiento. El informe describe esta expansión como «una nueva fase» de las ambiciones globales del automóvil chino, que pone a prueba si sus ventajas en coste, escala y tecnología eléctrica se pueden replicar fuera de casa. Para Hyundai, con décadas de red industrial en Europa, la transformación supone un «desafío formidable», según la misma fuente.
El resultado, a corto plazo, es un mercado europeo con un competidor más que juega con reglas locales. La competencia BYD ya no se mide solo en precio de tarifa, sino en cuánto tarda en entregar, cuánto le cuesta cada unidad y qué margen puede sostener cuando el arancel deja de ser el problema.
Publicado: 27 de octubre de 2026