BYD supera a Ford en Europa con 283.997 coches hasta septiembre
BYD matriculó 283.997 coches en Europa entre enero y septiembre de 2026 y superó por primera vez a Ford, que se quedó en 277.269 unidades, según los datos de la Asociación Europea de Fabricantes de Automóviles (ACEA) difundidos este 21 de octubre y recogidos por AM-online. La marca china, que crece un 134,6% interanual, adelanta al histórico fabricante estadounidense, que retrocede un 15,2% y pierde 0,7 puntos de cuota en el mismo periodo. El sorpaso se consuma en el acumulado de nueve meses y con el mercado europeo en plena electrificación: los eléctricos puros firmaron el 22,7% de las matriculaciones de septiembre, frente al 16,1% de un año antes.
📌 Lo más destacado hoy
- 283.997 frente a 277.269: BYD supera a Ford en el acumulado enero-septiembre de 2026 en el conjunto UE, Reino Unido y EFTA, según ACEA.
- +134,6% de crecimiento para BYD y -15,2% para Ford, cuya cuota cae del 3,3% al 2,6% en doce meses.
- 260.650 unidades de Chery (Chery, Jaecoo, Jetour y Omoda), un 255,9% más: se queda a 75 coches de Tesla.
- Tesla crece un 50% hasta 260.575 coches y eleva su cuota del 1,7% al 2,5%, con septiembre un 72,5% arriba.
- Volkswagen pierde un punto de cuota (del 10,9% al 9,9%) y cae un 3,4% en volumen en el mismo periodo.
El sorpaso en cifras: 6.728 coches de diferencia
La distancia final entre ambas marcas es de 6.728 unidades en nueve meses, un margen estrecho que esconde dinámicas opuestas. BYD arrancó el año con una cuota del 1,2% y la ha llevado hasta el 2,7%, 1,5 puntos más, mientras Ford bajaba del 3,3% al 2,6%. La escala de ACEA incluye los Veintisiete, Islandia, Liechtenstein, Noruega, Suiza y el Reino Unido, de modo que el resultado no depende de un solo mercado nacional.
| Marca o grupo | Ene-sep 2026 | Variación interanual | Cuota 2025 | Cuota 2026 |
|---|---|---|---|---|
| Geely Group | 343.875 | +14,5% | — | — |
| BYD | 283.997 | +134,6% | 1,2% | 2,7% |
| Ford | 277.269 | -15,2% | 3,3% | 2,6% |
| SAIC Motor | 272.251 | +20,3% | — | — |
| Chery (Chery, Jaecoo, Jetour, Omoda) | 260.650 | +255,9% | 0,7% | 2,5% |
| Tesla | 260.575 | +50,0% | 1,7% | 2,5% |
Fuente: ACEA, a través de AM-online (22 de octubre de 2026). Geely Group incluye Volvo, Polestar y Lotus.
De 10.839 coches por detrás al vuelco en un solo mes
El vuelco se ha consumido en apenas cuatro semanas. Con los datos de enero a agosto, BYD sumaba 234.099 unidades y Ford 244.938, una desventaja de 10.839 coches, según la información publicada por Motor16 el 1 de octubre de 2026. En septiembre, BYD no solo recortó esa brecha: la invirtió y abrió un margen de 6.728 vehículos.
Ese giro mensual explica la magnitud del fenómeno mejor que el acumulado. Ford ha ido desmontando su gama tradicional en Europa —Ka, Fiesta, Focus y Mondeo han desaparecido— y sus superventas supervivientes, el Puma y el Kuga, llevan en el mercado desde 2019. La firma del óvalo ha anunciado un plan de producto apoyado en Renault para finales de la década, pero ese calendario no llega a tiempo para frenar la sangría de cuota actual.
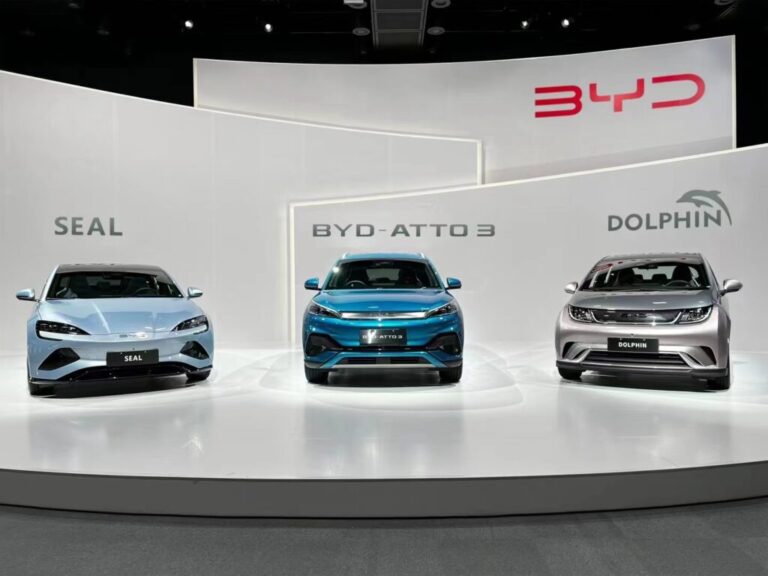
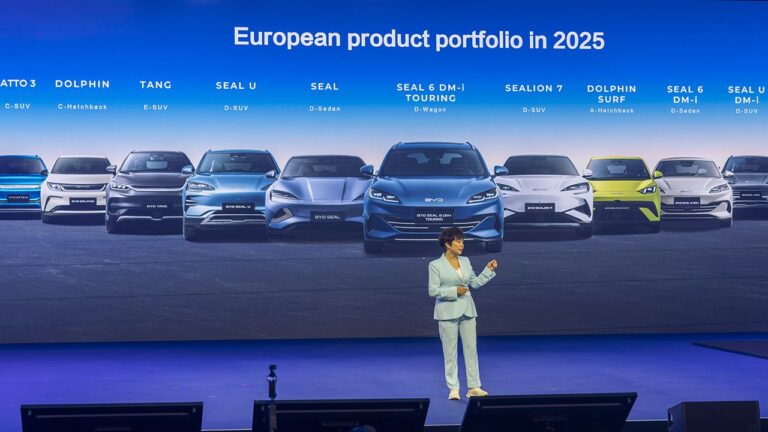
BYD, en cambio, compite en el segmento donde Ford era fuerte: utilitarios y crossover, con versiones eléctricas e híbridas enchufables. Es la traducción comercial de una estrategia de catálogo que sus rivales europeos no han podido replicar al mismo ritmo. El resultado es una marca china que ya no se comporta como un retador emergente, sino como un fabricante consolidado en el continente.
Chery pisa los talones y Tesla recupera el pulso
El segundo frente del avance chino está en Chery Automobile. El grupo, que agrupa Chery, Jaecoo, Jetour y Omoda, matriculó 260.650 coches entre enero y septiembre, un 255,9% más, y se colocó 75 unidades por delante de Tesla. Su cuota pasó del 0,7% al 2,5%, el mayor salto relativo del ranking: 1,8 puntos porcentuales en un año.
Tesla, lejos de retroceder ante el empuje asiático, firmó su particular remontada. La marca estadounidense acumula 260.575 entregas, un 50% más, y en septiembre registró 68.776 unidades, un 72,5% superiores a las del mismo mes de 2025. El dato desmonta la lectura simplista de que cada coche chino vendido en Europa sale del balance de un fabricante occidental: el mercado eléctrico europeo creció un 41,9% en el acumulado y un 59,9% en septiembre, y en ese contexto de expansión caben varios ganadores a la vez.
Los otros grupos chinos también aceleran. Geely alcanzó 343.875 matriculaciones (+14,5%), aunque su cifra incorpora marcas europeas consolidadas como Volvo, Polestar y Lotus, por lo que la comparación con Ford no es homogénea. SAIC Motor, matriz de MG, sumó 272.251 unidades (+20,3%) y Leapmotor creció un 424,2% hasta 87.922 coches, eso sí, desde una base mucho menor.
Los históricos que ceden terreno: Volkswagen, Hyundai y Dacia
La presión china se traduce en pérdidas de cuota para las marcas tradicionales. Volkswagen registró la mayor caída entre las marcas individuales del periodo enero-septiembre: pasó del 10,9% al 9,9% de cuota y retrocedió un 3,4% en volumen. Ford, Hyundai y Dacia cedieron 0,7 puntos cada una, con descensos de matriculaciones del 15,2%, 13,2% y 9,7% respectivamente. Peugeot y Nissan perdieron 0,4 puntos, y Toyota y BMW, 0,3, pese a crecer ligeramente en unidades.
El trasfondo es un mercado que cambia de mezcla a gran velocidad. Los híbridos se mantuvieron como primera categoría con el 36,3% de las matriculaciones de septiembre, mientras la suma de gasolina y diésel cayó del 36,9% al 28,2% en un año. Los eléctricos puros ya representan casi uno de cada cuatro coches nuevos vendidos en Europa en septiembre. En ese escenario, quien no tiene producto electrificado competitivo no pierde solo cuota entre los eléctricos: pierde cuota global.
Qué mide realmente el sorpaso y dónde queda la competencia BYD
El dato de ACEA mide matriculaciones, no rentabilidad ni satisfacción de cliente ni solidez de red posventa. También conviene precisar la escala territorial: no es la Unión Europea en solitario, sino el agregado que la patronal utiliza habitualmente, con Reino Unido y los países de la AELC incluidos. Y hay un matiz metodológico relevante: Chery suma cuatro marcas y Geely integra firmas europeas, de modo que las comparaciones por grupo no son equivalentes a las comparaciones por marca.
Aun con esas cautelas, el hito es inequívoco. Un fabricante que en 2025 tenía el 1,2% del mercado europeo cierra los nueve primeros meses de 2026 con el 2,7% y por delante de Ford. La competencia BYD ya no se libra en el terreno de los precios de entrada, sino en el del volumen consolidado, y eso obliga a los históricos a replantear calendarios de producto que, en varios casos, no arrancan hasta finales de la década.
Publicado: 22 de octubre de 2026